Avrupa otobüs pazarı hızla karbonsuzlaşıyor; ancak filo yenilemeye yönelik kamu harcamalarından AB dışındaki üreticilere giden pay giderek artıyor. ACEA; Avrupa’da otobüs üretimi, değer yaratma ve inovasyon koşullarını iyileştirmek ve kamu alımlarını stratejik bir kaldıraç haline getirmek için acil eylem çağrısında bulunuyor.
Avrupa otobüs pazarı, ticari araç sektörünün en dinamik segmentlerinden biri. 2026 yılının ilk yarısında AB’de yeni otobüs tescilleri yüzde 22,7 oranında artarken, yeni tescil edilen şehiriçi otobüslerin yaklaşık yüzde 60’ını artık akü elektrikli araçlar oluşturuyor.
Bu artan talep, büyük ölçüde kamu yatırımları tarafından destekleniyor. AB genelinde faaliyet gösteren yaklaşık 680.000 otobüsün büyük bir kısmı, kamu otoriteleri tarafından rekabetçi ihaleler veya kamu hizmeti sözleşmeleri yoluyla görevlendirilerek hizmet veriyor. Şehiriçi otobüs segmentinde ise talep, tamamen kamu alımlarına ve finansmanına dayanıyor.
Ancak pazar genişleyip sıfır yayımlı mobiliteye geçiş süreci hızlandıkça, kamu kaynaklarıyla desteklenen bu talepten AB dışındaki üreticilerin aldığı pay da giderek artıyor.
Avrupa, bu talebi karşılayabilecek güçlü bir sanayi tabanına sahip ve AB üyesi 12 ülkeye yayılmış 38’den fazla tesiste otobüs montajı gerçekleştiriliyor. Bu üretim faaliyetleri; Avrupa’da istihdama, inovasyona ve endüstriyel değer yaratımına katkıda bulunuyor.
Bununla birlikte, Avrupalı üreticiler birbirinden oldukça farklı yapısal ve endüstriyel koşullar altında rekabet ediyor Mevcut AB kamu alım kuralları, yetkili makamların fiyatın ötesindeki kriterleri de dikkate almasına olanak tanısa da, bu hükümler uygulamada genellikle etkin bir şekilde kullanılmıyor.
Sonuç olarak fiyat, birçok tedarik kararında belirleyici rol oynamaya devam ediyor; oysa Avrupa’da üretim, araştırma-geliştirme, inovasyon ve uzun vadeli hizmetler yoluyla yaratılan daha geniş kapsamlı değer yeterince dikkate alınmıyor.
Önümüzdeki 24 ay belirleyici olacak. 2030 yılından önce alınacak tedarik kararları; Avrupa’nın otobüs üretim ortamını, hizmet gelirlerini, teknolojik yetkinliklerini ve sanayi tabanını önümüzdeki on yıl boyunca şekillendirecek. 2030 yılında devreye girecek önlemler ise çok geç kalmış olabilir.
ACEA’nın otobüs üretimine ilişkin duruşu: Avrupa, kamu fonlarının harcandığı alanlarda zemin kaybediyor
Avrupalı olmayan üreticiler, özellikle de Çinli orijinal ekipman üreticileri (OEM’ler), Avrupa otobüs pazarında hızlı bir ilerleme kaydettiler. Bu kazanımlar, kamu alımlarıyla şekillenen elektrikli şehiriçi otobüs segmentinde yoğunlaşıyor.
Çinli markalar 2025 yılında AB otobüs pazarının yaklaşık yüzde 9’unu, elektrikli otobüs segmentinin ise yüzde 28’ini oluşturdu. Sadece şehiriçi otobüsler özelinde bakıldığında bu oranlar sırasıyla yüzde 20 ve yüzde 32’ye yükseliyor. Karşılaştırmak gerekirse, Çin üretimi binek otomobiller 2025 yılında AB’deki toplam otomobil satışlarının yüzde 7’sini oluşturdu. Çinli markaların pazara girişi, binek otomobillere kıyasla otobüs segmentinde hâlihazırda daha yüksek seviyede; özellikle de kamu destekli segmentte bu durum çok daha belirgin.
En güçlü oldukları segment aynı zamanda en hızlı büyüyen segment konumunda. Elektrikle şarj edilebilir otobüsler, 2026’nın ilk çeyreğinde AB otobüs pazarından yüzde 21,8’lik bir pay aldı; bir önceki yıl bu oran yüzde 20 seviyesindeydi. Söz konusu araçların tescil sayıları yıllık temelde yüzde 36, İtalya’da ise yüzde 161,2 oranında artış gösterdi. Filo yenileme çalışmaları için harcanan kamu kaynaklarının giderek daha büyük bir kısmı, AB dışındaki üreticilere gidiyor.
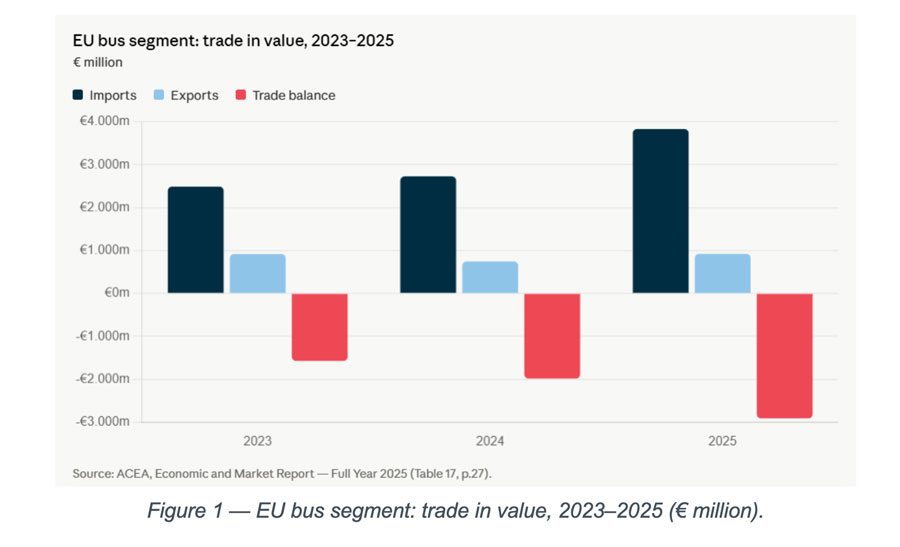
Ticaret verileri bu eğilimi doğruluyor. AB otobüs ticaret açığı, 2023’te 1,6 milyar Euro’dan 2025’te 2,9 milyar Euro’ya yükseldi; bu artışın yüzde 46,8’i yalnızca 2025 yılında gerçekleşti. Çin’den yapılan ithalat, 2025 yılında ilk kez 1 milyar Euro’yu aşarak bir önceki yıla göre yaklaşık yüzde 70 arttı. AB’de önemli bir Avrupa dışı otobüs montaj fabrikası yalnızca Macaristan’da faaliyet gösteriyor. Bu nedenle ithal edilen araçların çoğu yerel katma değer veya istihdam yaratmıyor veya çok az yaratıyor.
Dolayısıyla doğru politika ölçütü, gümrük beyannamesindeki menşe ülkesi değil; değerin nerede yaratıldığı ve teknolojik kontrolün nerede bulunduğu. Avrupa katma değerine dayalı bir kriter, tüm tedarikçilere tutarlı bir şekilde yaklaşılmasını sağlar ve AB’nin uluslararası taahhütleri çerçevesinde savunulması daha kolaydır.
Aynı ölçüt yerel montaj için de geçerli. Birçok Çinli üretici ihracattan Avrupa’da montaja geçiyor. Bu, politika yönüne rasyonel bir yanıt ve prensipte memnuniyetle karşılanacak bir durum. Ancak bu, yalnızca katma değer montaj hattıyla birlikte hareket ederse Avrupa endüstrisine fayda sağlar. Eğer aküler, güç aktarım sistemi, elektronik, yazılım ve mühendislik Avrupa dışında kalırsa, yerel montaj, değerin, becerilerin ve kontrolün nerede olduğunu değiştirmeden, ticari bir riski düzenleyici bir riske dönüştürür. Bu nedenle, herhangi bir Avrupa içeriği ölçütü, Ar-Ge, mühendislik, yazılım ve akü paketi entegrasyonu da dahil olmak üzere tüm değer zinciri boyunca araç seviyesinde uygulanmalı.